Pariuri cu Paysafecard în România — un cod, dar și un cost pe care nimeni nu îl afișează
 Available in US
Un voucher de 25 de lei cumpărat de la benzinărie nu cere cont bancar, nu cere card și nu lasă în urmă un extras pe care cineva să îl citească. Exact de aceea e popular. Exact de aceea are reguli pe care nimeni nu le citește până când nu plătește pentru ele.
noiembrie 4, 2026. Verificat împotriva listei „Operatori licențiați clasa I” publicate de Oficiul Național pentru Jocuri de Noroc (ONJN), în copia din 11 octombrie 2026, și împotriva condițiilor afișate de fiecare operator în parte.
Ce este de fapt Paysafecard: bazele unui instrument care nu e card
Paysafecard a fost înființat în anul 2000 în Austria de Armin Sageder, Michael Müller, Reinhard Eilmsteiner și Michael Altrichter, iar compania poartă numele juridic Paysafecard Wertkarten GmbH. Numele promite un card; produsul nu este unul. Cumperi un cod de 16 cifre, îl introduci în pagina de plată a casei de pariuri, iar suma intră în contul de joc. Fără card de credit, fără cont bancar, fără ca vreo instituție să vadă unde ajung banii.
Instrumentul nu a rămas independent. Skrill a achiziționat paysafecard în 2013, iar în 2015 paysafecard a devenit parte din grupul Skrill sub Optimal Payments Group, redenumit ulterior Paysafe Group. Practic, un portofel electronic a înghițit rețeaua de vouchere, ceea ce explică de ce ambele apar adesea în aceeași listă de metode de plată — la Fortuna, de exemplu, Skrill și Paysafecard stau una lângă alta.
Pentru România, serviciul PaysafeCard este operat de Paysafe Prepaid Services Limited, reglementată de Banca Centrală a Irlandei. Nu ONJN supraveghează emisiunea codurilor, ci banca irlandeză. Pare un detaliu de acte, dar are o consecință concretă: dacă ceva merge prost cu soldul unui cod — un comision neașteptat, un sold expirat — nu te plângi la autoritatea care licențiază casele de pariuri, pentru că nu ea emite voucherele.
Cum funcționează un voucher de la magazin până la bilet
Vânzarea nu se face online, ci la puncte fizice: benzinării, chioșcuri, oficii poștale. Codul se plătește cash sau cu card la raft, iar apoi, online, se plătește cu un cod de 16 cifre, fără card de credit sau cont bancar. Mai multe coduri pot fi introduse unul după altul la plată, pentru a le combina soldurile. Dacă ai acasă trei vouchere de 25 de lei și depunerea minimă a casei este 20 de lei, le poți pune pe toate trei într-o singură operațiune de 75 de lei.
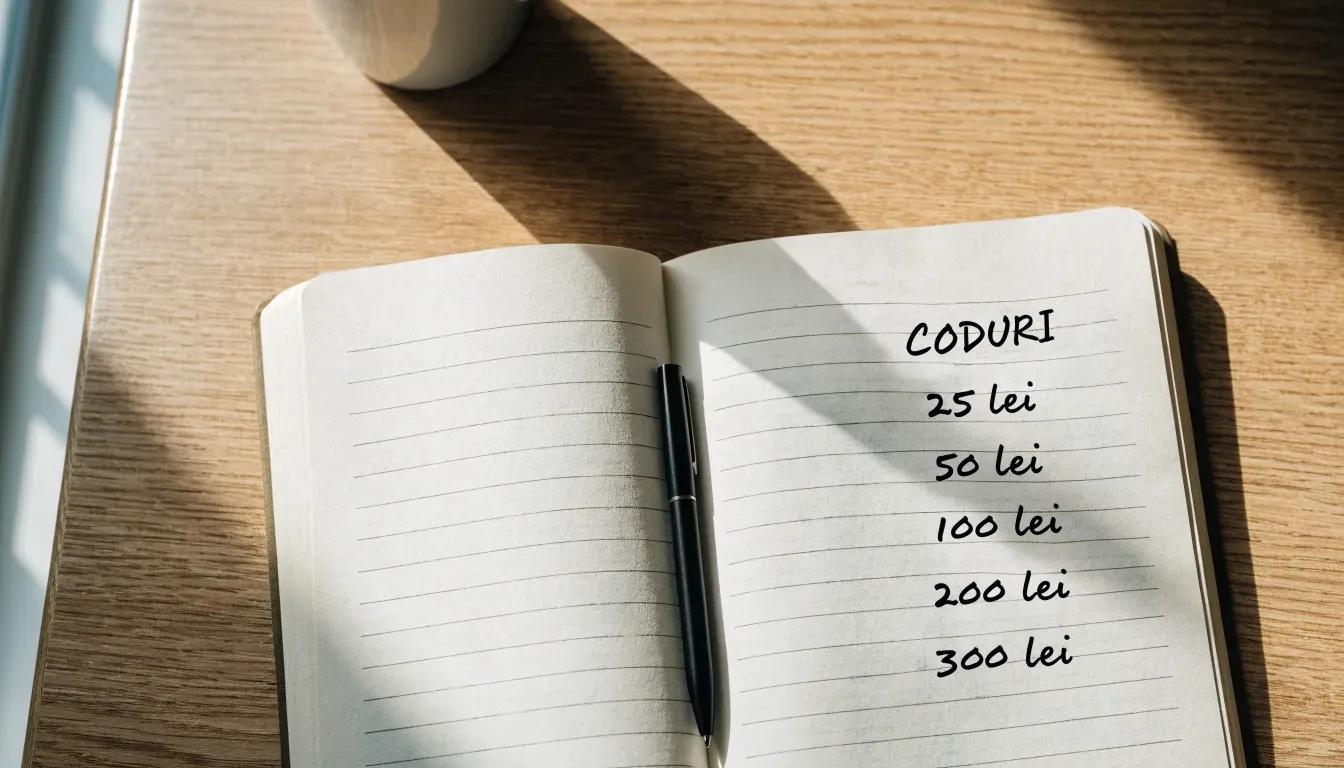
Pentru România, codurile prepaid PaysafeCard au valorile de 25, 50, 100, 200 și 300 RON. Nu poți cere la raft un voucher de 43 de lei. Nu poți încărca 17 lei. Suma jucată este una dintre cele cinci valori, iar dacă depunerea minimă a operatorului și valoarea voucherului nu se aliniază, diferența rămâne un rest în sold pe care îl cari după tine.
Cât te costă înainte să pariezi: normele de plată ale PaysafeCard
Aici marketingul se oprește și începe lista de tarife. Fără înregistrare, limita este de 200 RON pe tranzacție, iar un comision lunar de administrare începe din a doua lună; cu înregistrare, comisionul începe din a 13-a lună. Cu alte cuvinte, un voucher uitat într-un sertar nu rămâne intact o veșnicie, iar un cont nefolosit nici atât.
Comisionul de administrare PaysafeCard este de 20 RON pe lună, începând din a doua lună, și se scade din soldul rămas al codului; comisionul de rambursare este de 30 RON și se scade din suma rambursată. Iată costul cel mai bine ascuns din toată povestea. Un voucher de 25 de lei, folosit o dată și lăsat apoi cu 20 de lei în sold, este mâncat integral de administrare într-o singură lună. Nu ai pierdut la pariuri; ai pierdut pentru că nu ai cheltuit.
Contul PaysafeCard este taxat cu 25 RON pe lună, începând din a 13-a lună, dacă nu există nicio tranzacție în 12 luni. Regula are o simetrie elegantă în felul ei: rămâi activ, nu plătești nimic. Dispare. Doar cine s-a înregistrat scapă de taxă până în a 13-a lună, ceea ce înseamnă că utilizatorul neînregistrat, cel grăbit, plătește primul.
Numărul care contează cel mai mult în practică este însă altul: suma maximă per plată cu PaysafeCard este de 200 RON atât pentru contul Standard, cât și pentru cel Unlimited. Asta nu este o limită a casei de pariuri, ci una a instrumentului. O depunere de 500 de lei nu se face cu un singur cod, oricât de mare ar fi voucherul cumpărat.
Există și o contradicție pe care fiecare utilizator o descoperă pe pielea lui. Pentru utilizatorii înregistrați, limita pe tranzacție este de 4.000 RON conform textului paginii românești a PaysafeCard, iar pentru utilizatorii înregistrați, tabelul de țări de pe pagina PaysafeCard indică pentru România o limită de 5.000 RON pe tranzacție. Două pagini ale aceluiași emitent, două plafoane. Care este cel valabil afli din contul tău, în momentul plății, nu din broșuri.
Bani se pot și recupera, în condiții. Retragerea soldului PaysafeCard are limita de 1.000 RON pe lună pentru contul Standard și de 140.000 RON pe an pentru contul Unlimited. Un sold blocat nu este, deci, o pierdere definitivă — dar rambursarea costă 30 de lei, deci recuperarea unui rest de 40 de lei are un sens economic discutabil.
Pariuri cu Paysafecard la case licențiate: ce spune legea și ce spune marca
Paysafecard este un instrument de plată, nu o poartă spre legalitate. În România, o casă de pariuri online poate lua pariuri legal doar dacă deține licența clasa I emisă de ONJN, alături de autorizarea anuală de exploatare. Un operator din Malta care îți vinde pariuri pe un domeniu .ro fără licență românească nu este legal în România, iar locul într-un clasament nu ține loc de licență.
Cine ne supraveghează: ONJN, clasa I și clasa II
Oficiul Național pentru Jocuri de Noroc (ONJN) este un organ de specialitate al administrației publice centrale, cu personalitate juridică, creat prin OUG nr. 20/2013 și organizat prin HG nr. 298/2013. Comitetul de supraveghere din cadrul său acordă și revocă licențele și decide lista neagră a domeniilor interzise.
Cadrul de fond este OUG nr. 77/2009 privind organizarea și exploatarea jocurilor de noroc (publicată în Monitorul Oficial nr. 439 din 26 iunie 2009 și modificată prin Legea nr. 246/2010), amendată ulterior prin OUG 82/2023, Legea nr. 107/2024, OUG 80/2024 și Legea nr. 141/2025. Normele de aplicare pentru jocul la distanță sunt în HG nr. 111/2016.
Licența clasa I acoperă organizatorii care au contract direct cu jucătorul, pentru cazinou la distanță, pariuri în cotă fixă, pariuri mutuale, pariuri în contrapartidă, bingo și keno. Licența clasa II este pentru furnizori: platforme, software, procesatori de plăți, afiliați. Licența clasa III aparține monopolului de stat al loteriei. O licență durează 10 ani, autorizarea de exploatare un an, iar un licențiat clasa I este o societate înregistrată în România sau o societate din UE/SEE cu sediu permanent aici, cu un capital social vărsat de minimum 1.000.000 lei.
Lista „Operatori licențiați clasa I” în copia din 11 octombrie 2026 cuprinde 28 de licențiați, dintre care 24 cu pariuri în cotă fixă. Doar Betfair International PLC apare pe listă ca licențiat și pentru pariuri în contrapartidă, alături de pariurile în cotă fixă — un singur nume pe o categorie întreagă. Niciun licențiat nu apare cu pariuri mutuale online.
Licențele operatorilor comparați aici, într-o singură privire
| Casa de pariuri | Titularul licenței clasa I | Ce spun condițiile proprii despre subiectul plății |
|---|---|---|
| Casa Pariurilor | Hattrick Online SRL | Acceptă Paysafecard la depunere, minimum 20 lei per tranzacție |
| Vivabet | Viva Games S.R.L. | Percepe un comision de administrare de 2% din fiecare depunere |
| Superbet | Superbet Entertainment Limited | Nu include Paysafecard între metodele enumerate pentru bonusul de bun venit |
| Unibet | Unibet (Germany) Limited | Nu include Paysafecard între metodele enumerate pentru pariul fără risc |
| Fortuna | Hattrick Online SRL | Acceptă Paysafecard la depunere |
| Admiral | Megabet International SRL | Afișează Paysafecard între metodele de plată |
| Stanleybet | Megabet International SRL | Paysafecard la depunere, minimum 20 lei; plafon general 45.000 lei |
| Maxbet | Maxbet Malta Limited | Afișează paysafecard între metodele de depunere, fără sume minime indicate |
Coloana de licență merită citită cu atenție. Hattrick Online SRL apare la două mărci, Casa Pariurilor și Fortuna, iar Megabet International SRL la alte două, Admiral și Stanleybet. Doi titulari, patru branduri. Pentru jucător asta nu schimbă nimic din banii de acasă, dar spune ceva despre piață: licența este a grupului, iar brandurile sunt vitrine diferite ale aceleiași hârtii.
Ultima coloană este cea care te privește direct. La patru dintre cele opt mărci, condițiile proprii nu leagă un bonus de Paysafecard — ceea ce nu interzice metoda, dar te lasă să afli singur dacă depunerea prin voucher intră sau nu în calculul ofertei. Verifici în contul de joc, înainte de a revendica ceva, nu după.
Bazele legale ale unei plăți: procesator clasa II, același cont, fără card
Câștigurile și rambursările se fac doar printr-un procesator de plăți care deține licență clasa II emisă de ONJN, iar banii se întorc în contul sau spre metoda de plată din care a venit depunerea. Este o regulă de trasabilitate, nu de confort: vrei să scoți câștigul, îl scoți pe unde ai băgat.
Cum se leagă asta de un voucher cumpărat cash? Depunerea nu a venit de pe un cont bancar, ci din soldul unui cod. Retragerea, în schimb, ajunge într-un cont. Tranziția nu este interzisă, dar înseamnă verificare de identitate completă înainte de prima retragere — iar până atunci, depunerile sunt plafonate.
Nu există o listă oficială de metode de plată aprobate. Ce metode ia fiecare brand afli din condițiile acelui brand, iar mențiunile din paginile operatorilor și din descrierile aplicațiilor sunt exact ce spune brandul despre sine.
Verificarea identității și plafonul de dinainte de ea
La înregistrare se cer numele, data nașterii, adresa, adresa de e-mail și o declarație că ai peste 18 ani, plus CNP-ul pentru cetățenii români. Operatorul verifică în termen de 30 de zile calendaristice. Până la verificare, jucătorul poate depune cel mult 200 de euro sau echivalentul și nu poate retrage. Un cont neverificat după 30 de zile se închide, iar soldul se varsă la bugetul de stat.
Iată unde te costă cel mai tare un voucher. Plafonul de 200 de euro înainte de verificare se numără, nu se ignoră, iar un jucător care a depus prin Paysafecard în tranșe de câte 200 de lei ajunge la el mai repede decât crede. Regula nu oprește jocul; oprește retragerea, care este partea interesantă.
Publicitate, bonusuri și ce se întâmplă cu afiliații
Seria și numărul licenței apar pe materialele promoționale, iar mesajele electronice nesolicitate cu conținut de jocuri de noroc sunt interzise. Publicitatea exterioară peste 35 mp este interzisă. Bonusurile pot fi promovate doar pe site-urile proprii ale organizatorului, pe site-urile afiliaților săi și prin e-mail către jucătorii activi care și-au dat acordul. Un bonus la distanță merge doar în contul de joc, nu poate fi retras ca atare și se afișează separat.
Afiliații intră și ei în răspundere. Promovarea unui joc neautorizat este contravenție, cu amendă de la 50.000 la 100.000 lei plus confiscare. ONJN a depus pe 24 martie 2026 o plângere penală împotriva unui afiliat cu licență clasa II care redirecționa românii spre domenii neautorizate. O pagină de comparație care pune un brand nelicențiat în capul listei se joacă, deci, cu banii altcuiva.
Ce riscă jucătorul care alege un site neautorizat
Operarea fără licență este infracțiune, pedepsită cu închisoare de la o lună la un an sau cu amendă. Jucătorul din România care participă la jocuri de noroc la distanță neautorizate de ONJN săvârșește o contravenție, cu amendă de la 5.000 la 10.000 lei.
Blocarea domeniilor se face prin deciziile Comitetului de supraveghere, iar furnizorii de internet trebuie să le aplice. Lista neagră citită la 11 octombrie 2026 cuprindea 2.893 de domenii, cu ultima actualizare pe 8 octombrie 2026, între care bet365, 1xbet, pinnacle, stake și 10bet, plus 42 de domenii .ro care imită nume cunoscute. Pentru platforme, motoare de căutare și rețele sociale există ordine de tip DSA care cer reacție în 5 ore.
Ce înseamnă concret pentru cineva care pariază cu Paysafecard pe un site neautorizat: nu există condiții în română, nu există limită de depunere impusă, nu există verificare de identitate care să te protejeze, nu există plângere administrativă pe portalul ONJN, iar un jucător autoexclus nu este deloc protejat acolo. Voucherul tău, în schimb, funcționează perfect. Instrumentul este neutru; consecințele nu sunt.
Ce poți paria legal și ce rămâne neclar
Pariurile sportive online în cotă fixă sunt legale doar la un licențiat clasa I. Pariurile în contrapartidă sunt o categorie licențiată, dar listată la un singur nume. Pariurile mutuale și cursele de cai: anexa taxează pariurile mutuale, însă niciun licențiat online nu arată categoria, iar regulile pariurilor de tip tote nu sunt stabilite, așa că nu se poate spune că un român poate paria online pe un pool sau pe cursele de cai la un brand licențiat.
Loteria Română, clasă III, vinde produse de loterie online, dar loteria nu este pariu sportiv, iar dacă oferă pariuri sportive online nu este stabilit. Pentru pariurile live, sporturile virtuale și esports nu am găsit nicio regulă în textele citite; brandurile licențiate le oferă comercial. Pariurile pe competiții de tineret sau ligi inferioare și regulile privind aranjarea meciurilor nu sunt stabilite în textele citite. Un singur cont per jucător. Fără credit acordat jucătorilor, cu amendă de la 50.000 la 100.000 lei. Cash out-ul nu are o regulă legală stabilită; este o funcție a operatorului.
Autoexcludere, limite și obiceiuri: ce te apără și unde nu ajunge
Jocul responsabil nu este o rubrică de subsol. Este singurul loc din toată ecuația în care un instrument de plată anonim — un voucher pe care nu îl vede nimeni — poate lucra împotriva ta, nu pentru tine.
Limitele de depunere pe care orice organizator trebuie să le ofere
Nu există un plafon legal de miză sau de pierdere pentru jocul online în România. În schimb, HG nr. 111/2016, art. 132 obligă fiecare organizator online să ofere limite de depunere zilnice, săptămânale și lunare, aplicate în 24 de ore, plus autoexcludere temporară sau permanentă și o pauză de joc de până la 7 zile. Nu se fixează niciun plafon al limitei: valoarea o alegi tu.
Direcția în care se mișcă limita are reguli diferite. Reducerea unei limite se procesează în 24 de ore, iar creșterea intră în vigoare după minimum 48 de ore. Asimetria este intenționată și este sănătoasă: te poți strâmta imediat, te poți lărgi doar cu o zi de răgaz.
Ieșirea dintr-o autoexcludere la nivel de operator este posibilă doar după 6 luni. Panica de a doua zi dimineață, când vrei să-ți iei înapoi decizia, nu este o strategie de ieșire. Ceasul pornește de unde nu îl controlezi.
Stanleybet descrie pe pagina sa de joc responsabil limite de depunere, de pierdere, de timp în cont și de sesiune, plus autoexcludere temporară sau permanentă. Este tiparul pe care un jucător ar trebui să îl caute la orice brand înainte să depună, nu după.
Registrul național de autoexcludere și golul lui din online
Autoexcluderea națională este reglementată prin art. 15¹ din OUG nr. 77/2009 și prin Ordinul președintelui ONJN nr. 79/2025, publicat în Monitorul Oficial nr. 557 din 17 iunie 2025. Cererea se face în nume propriu, la ONJN, prin e-mail cu semnătură calificată, prin declarație notarială sau a unui avocat ori prin intermediul unui organizator licențiat, care o transmite în 2 zile lucrătoare. Devine obligatorie la aproximativ o zi după înregistrare, nu are un termen de sfârșit și se ridică doar la ONJN.
Pagina principală a ONJN afișa 59.955 de persoane autoexcluse la 11 octombrie 2026, un număr în mișcare. Amploarea spune ceva despre cât de mulți oameni au decis că singura soluție care ține este una pe care nu o pot anula singuri.
Aici este însă partea care contează pentru cineva care plătește cu Paysafecard. Registrul obligă organizatorii cu activitate terestră; pentru jocul online, ONJN spune că excluderea din art. 132 din HG funcționează față de un singur operator, iar un proiect de guvern pentru unificarea registrului, în consultare în ianuarie 2026, nu a fost adoptat. Termenele de 12, 24 sau 36 de luni din proiectul de lege L94/2025 și perioada de răcire înainte de ieșirea din registru sunt proiecte, nu lege.
Un site neautorizat nu este conectat la registru, deci un jucător autoexclus nu este protejat acolo. Iar un voucher cumpărat cu numerar nu poartă niciun nume care să declanșeze vreun filtru. Regulile te apără prin operator, iar operatorul trebuie să fie cel licențiat.
O linie de ajutor nu este stabilită: ONJN nu indică un număr de consiliere, iar 0761 890 899 este o linie WhatsApp pentru raportarea activității ilegale, nu pentru consiliere. Detaliu care contează dacă cineva îți promite „suport pentru jucătorii cu probleme” printr-un număr al autorității.
Obiceiuri, prevenire și ritmul unui plafon de 200 de lei
Un plafon de 200 de lei per plată cu Paysafecard are un efect secundar pe care nimeni nu îl pune pe afiș: îți impune un ritm. Depunerea nu se poate face dintr-un gest mare și furios, ci din coduri de 25, 50 sau 100 de lei, cumpărate când ajungi la magazin. Fiecare pas este o decizie separată, iar asta, pentru mulți jucători, este o frână mai reală decât orice limită setată în cont.
Prevenirea nu înseamnă abstinență, ci distanță între impuls și tranzacție. Voucherul o creează natural. Problema apare când cineva cumpără cinci coduri deodată, „ca să aibă”, și le încarcă unul după altul: atunci distanța dispare, iar avantajul instrumentului se întoarce exact invers.
Limitele setate în contul de joc rămân instrumentul principal, pentru că sunt impuse de operator și nu depind de cât de aproape este magazinul. Un jucător care vrea să știe ce se întâmplă cu banii lui într-o lună proastă își setează acolo plafonul, nu în portofel.
Tranzacția cu Paysafecard: depunere, cotă, retragere și ce rămâne în urmă
Să urmărim un bilet concret, la o casă licențiată, cu un voucher cumpărat de la benzinărie. Nu ca teorie, ci ca traseu al banilor.
Depunerea: de la raft la contul de joc
Cumperi un voucher de 50 de lei. Îl introduci în pagina de plată, soldul intră în contul de joc. Dacă depunerea minimă a brandului este 20 de lei, ești peste prag. Nu ai plătit comision în acel moment și nu ai furnizat niciun card.
Pragurile diferă de la o casă la alta și merită citite înainte, nu după. Stanleybet cere minimum 20 de lei la card Visa/MasterCard, Skrill, Neteller, Paysafecard, Apple Pay, Google Pay, Okto Cash și Aircash, 25 de lei la Abon și 10 lei în numerar la agențiile Stanleybet, sălile Game World Casino și sălile Seven, cu un plafon general de 45.000 lei. Casa Pariurilor acceptă la depunere card Visa sau Mastercard, Paysafecard, Apple Pay, OKTOCASH, Abon și casieriile agențiilor, cu minimum 20 de lei per tranzacție prin card, OKTOCASH sau Paysafecard, 10 lei prin agenție și 25 de lei prin Abon. Fortuna listează agențiile proprii, cardul Mastercard/Visa, Skrill, Abon, Oktocash, terminalul de agenție, Paysafecard și Apple Pay.
AdmiralBet afișează numerar la locații, Revolut, Mastercard, Visa, Paysafecard, Skrill, Neteller, OktoCash, Abon și Aircash, fără să indice sume minime. Maxbet listează Visa, Mastercard, Maestro, Revolut, Apple Pay, Google Pay, A-bon, Oktocash, paysafecard, Aircash, Skrill, Neteller și sălile Maxbet Halls, tot fără sume minime, comisioane sau timpi. NetBet indică o depunere minimă tipică de 20 RON, în funcție de metoda de plată, nu percepe comision la depunere, iar până la verificarea identității plafonează depunerile la 200 EUR sau echivalent.
Un singur operator din cei opt îți ia bani în momentul depunerii. Vivabet percepe un comision de administrare de 2% din fiecare depunere, conform OUG 114/2018 art. 53 și Ordinului 38 al ONJN, sumă direcționată către bugetul de stat. La un voucher de 100 de lei, doi lei nu ajung niciodată în contul de joc. Nu e mult. Dar este singurul cost de depunere din tabel, este luat la fiecare alimentare, iar un jucător care încarcă des plătește des.
Cota: ce rămâne în preț dincolo de miză
Un pariu simplu de 50 de lei la o cotă de 1,90 returnează 95 de lei, din care profitul net este de 45 de lei. Aritmetica e banală; partea care nu se vede pe bilet este marja casei, inclusă în cotă. Marja este ceea ce rămâne după ce împărți 1 la fiecare cotă a tuturor rezultatelor posibile ale aceleiași piețe și aduni rezultatele: câtul este cota de plată a pieței, iar marja este 100% minus ea. La un meci cu trei rezultate și cote de 1,90, 3,40 și 5,00, cota de plată a pieței este de aproximativ 103,4%, ceea ce înseamnă că marja se apropie de zero — un caz rar, nu regula.
Cotele diferă de la un operator la altul pentru același meci, iar diferența nu se vede într-un singur bilet. Se vede în cincizeci. Un jucător care pariază 500 de lei pe lună la o cotă medie cu un procent mai slab plătește diferența din buzunar, indiferent cu ce voucher a depus.
Impozitul pe câștig se reține la sursă de organizator, este final și se aplică per plată. Pentru câștigurile plătite din 1 august 2025, scalele sunt: până la 10.000 lei, 4%; peste 10.000 și până la 66.750 lei, 400 lei plus 20% din ce depășește 10.000 lei; peste 66.750 lei, 11.750 lei plus 40% din ce depășește. Pentru jocul online, reținerea se face la fiecare transfer către contul bancar, iar organizatorul o virează până în 25 ale lunii următoare.
O verificare simplă a scalelor: un transfer de 10.000 lei poartă 400 lei; unul de 20.000 lei poartă 2.400 lei. Plafonul de 66.750 lei apare în formularea ANAF pentru cazinouri, cluburi de poker, aparate de slot și bilete de loterie, iar cum tratează pariurile online nu este stabilit — așa că un câștig din pariuri sub acest prag nu se numește scutit.
Retragerea: unde se rupe vraja anonimatului
Aici cade povestea frumoasă a plății fără urme. Câștigurile și rambursările se fac doar prin procesator cu licență clasa II, iar banii se întorc în contul sau spre metoda din care a venit depunerea. Un voucher nu poate primi bani înapoi: nu are IBAN, nu are titular, nu are cont.
Traseul practic arată așa. Depui prin cod, pariezi, câștigi, iar pentru a scoate banii trebuie să treci de verificarea identității, cu act și CNP, și să indici un cont bancar sau o metodă acceptată de retragere. Până atunci, depunerile sunt plafonate și retragerea nu este posibilă. Anonimatul funcționează perfect la intrare și deloc la ieșire.
Rămâne întrebarea pe care și-o pune oricine a cumpărat un voucher pe care nu îl folosește integral. Un sold rămas pe un cod nefolosit poate fi recuperat, dar rambursarea costă 30 de lei și se scade din suma rambursată, iar limita de retragere este de 1.000 RON pe lună pentru contul Standard și de 140.000 RON pe an pentru contul Unlimited. Pentru resturi mici, drumul nu merită. Pentru solduri consistente, merită — și merită făcut înainte să treacă prima lună de administrare.
Cât durează și ce te costă timpul
Metodele de plată din tabel se mișcă în ritmuri diferite, iar pentru banii jucătorului diferența nu este estetică, este de cash-flow. Un card este instant la depunere, dar o retragere pe card cere pași prin procesator. Skrill și Neteller sunt portofele, cu propriile plafoane și verificări. Numerarul la agenție este cel mai rapid la intrare și cel mai lent la orice altceva.
Paysafecard ocupă un loc curios: instant la intrare, imposibil la ieșire fără un pas suplimentar. Pentru un jucător care depune des și retrage rar, combinația este eficientă. Pentru un jucător care retrage săptămânal, este un drum lung. Aici nu există un răspuns universal, ci o alegere care depinde de cât de des oprești jocul și iei banii afară.
Clasamentul celor mai bune site-uri de pariuri cu Paysafecard: criteriile din spate
Un clasament fără criterii este o reclamă cu numere. Ce urmează este ce am comparat și, la fel de important, ce am lăsat afară.
Criteriile după care am ordonat lista
Am pornit de la hârtie: fiecare brand de aici apare pe lista ONJN a licențiaților clasa I în copia din 11 octombrie 2026, cu decizia, perioada și titularul scrise. Apoi, de la prag: depunerea minimă prin Paysafecard, acolo unde condițiile brandului o spun. Apoi, de la cost: comisionul de depunere, singurul loc unde un operator își ia partea înainte ca jucătorul să parieze. Apoi, de la claritate: dacă brandul indică plafoane și timpi, sau lasă metoda fără nicio cifră.
Ordinea de mai jos este editorială. Nu este un clasament oficial, nu este un rezultat al autorității și nu este o recomandare. Prezența unui brand aici nu spune nimic despre brandurile care nu apar; absența din listă nu înseamnă absența licenței.
Evaluarea: ce contează pentru cine pariază cu voucher
Patru lucruri decid experiența reală. Viteza la depunere, care este aproape identică la toate cele opt. Pragul minim, care este de 20 de lei la jumătate dintre ele și nespecificat la cealaltă jumătate. Comisionul, care există la unul singur. Și drumul de întoarcere, care la toate cele opt trece prin verificarea identității și printr-un procesator de plăți.
Iată unde un clasament mint: dacă ordonează după bonusuri, nu după plăți. Un bonus de bun venit de 100% până la 500 lei cu rulaj 1x sună mai bine decât un comision de 2%, dar dacă depunerea prin Paysafecard nu intră în calculul bonusului, prima cifră nu te atinge. Condițiile proprii sunt cele care decid, nu afișul.
Cele 8 case de pariuri online cu Paysafecard, pe rând
Opt branduri licențiate, opt profiluri diferite. Ordinea este cea a comparației, nu a meritului absolut.
Casa Pariurilor (casapariurilor.ro): cea mai lată rețea de plăți
Casa Pariurilor este o marcă românească lansată în 2008 și preluată în 2017 de Fortuna Entertainment Group prin Hattrick Sports Group; pagina grupului indică drept entitate juridică BET ZONE SRL, cu numărul de înregistrare J40/8632/2015. Licența clasa I este deținută de Hattrick Online SRL, cu decizia nr. 453/29.05.2025, valabilă în perioada 01.07.2025–30.06.2035.
La plăți, Casa Pariurilor acceptă la depunere card Visa sau Mastercard, Paysafecard, Apple Pay, OKTOCASH, Abon și casieriile agențiilor, unde numerarul este predominant. Pragurile sunt clare și diferite pe metodă: minimum 20 de lei per tranzacție prin card, OKTOCASH sau Paysafecard, 10 lei prin agenție și 25 de lei prin Abon. Paysafecard stă, deci, la egalitate cu cardul la pragul de intrare, iar Apple Pay funcționează doar pe iOS.
Ce câștigă brandul aici este simetria cu rețeaua fizică. Nu este o marcă online cu o agenție atașată, ci invers. Pentru un jucător care vrea să poată coborî la o casierie și să vorbească cu cineva, opțiunea există.
Verdictul: pragul de 20 de lei, aliniat cu Paysafecard, plus numerarul la agenție fac din ea cea mai flexibilă casă din lista de plăți, iar un depunător care vrea și offline nu are ce căuta mai departe.
Vivabet (vivabet.ro): operatorul care îți ia 2% la fiecare depunere
Vivabet este operat de Viva Games S.R.L., cu licență clasa I pe decizia nr. 643/25.04.2024 și perioada 01.05.2024–30.04.2034. Compania ține mai multe branduri, ceea ce explică de ce platforma seamănă atât de mult cu suratele ei din același portofoliu.
Aici este povestea financiară a listei. Vivabet percepe un comision de administrare de 2% din fiecare depunere, conform OUG 114/2018 art. 53 și Ordinului 38 al ONJN, sumă direcționată către bugetul de stat. Nu este un cost inventat de operator ca să-și rotunjească marja; este o taxă legală pe care o colectează și o virează statului.
Cum arată în bani? Cine depune 100 de lei prin Paysafecard are în contul de joc 98 de lei. Cine depune 50 de lei are 49. La o sută de depuneri de 50 de lei, diferența este de 100 de lei — o depunere întreagă plătită fără să fi parieat nimic pe ea.
Verdictul: 2% luat la fiecare alimentare este cel mai vizibil cost de depunere din comparație, iar un jucător care încarcă des și în tranșe mici plătește cel mai scump regim dintre cele opt.
Superbet (superbet.ro): licența care expiră cel mai târziu
Superbet Entertainment Limited este titularul licenței clasa I, cu decizia nr. 2714/23.12.2020 și perioada 01.01.2021–31.12.2030 — cel mai lung orizont dintre brandurile de aici, exclusiv prin prisma datei de expirare.
Oferta de bun venit la pariuri sportive este de 100% din prima depunere, până la 500 lei, cu rulaj 1x, depunere minimă de 20 lei, doar pe sport și live, cu cotă minimă 2.00 la pariu simplu și 2.50 total la pariu combinat. Rulajul de o singură dată este cea mai moale cerință pe care o poate avea un bonus, iar asta nu este un detaliu de marketing, ci diferența dintre un bonus jucabil și unul care se topește.
„Până la 500 lei” nu este 500 de lei. Este 500 de lei pentru cine depune 500 de lei, cu condiția să pună banii într-un singur bilet simplu la cotă de minimum 2.00 sau într-un combinat la 2.50 total. Iar condițiile bonusului nu enumeră Paysafecard între metodele vizate, deci depunerea prin voucher poate să nu intre în calculul ofertei. Detaliul se verifică în contul de joc înainte de a revendica ceva.
Verdictul: termenul lung al licenței nu plătește niciun pariu, iar ce decide aici este dacă depunerea prin voucher intră sau nu în bonus — un singur lucru de verificat, dar obligatoriu înainte de a alimenta contul.
Unibet (unibet.ro): oferta cu cel mai ridicat prag de intrare
Unibet (Germany) Limited este titularul licenței clasa I, decizia nr. 612/31.08.2026, cu perioadă de 10 ani, de la 01.09.2026 până la 31.08.2036. Este cea mai nouă licență din listă.
Bonusul sportiv este prezentat ca „Pariu fără Risc până la 750 RON”, cu depunere minimă de 50 RON, cotă minimă de 1,40 pe selecție și conversie după rulaj de 3 ori la pariuri sportive, respectiv 35 de ori la cazinou. Pragul de 50 RON este cel mai ridicat din comparație, de două ori și jumătate peste minimul de 20 de lei pe care îl cer alți operatori.
Numele „pariu fără risc” merită citit cu atenție. Un pariu fără risc returnat ca pariu gratuit nu este o rambursare în bani: miza nu se plătește înapoi cu câștigul, ci se întoarce ca bilet gratuit, care se joacă din nou și se convertește prin rulaj de 3 ori pe sport. Riscul nu a dispărut. A fost reprogramat.
Verdictul: pragul de 50 RON și cota minimă de 1,40 fac din ofertă un bilet pentru cine intră deja cu 200–300 de lei, nu pentru un jucător care testează terenul cu un voucher de 25.
Fortuna (efortuna.ro): același titular, altă listă de plăți
Fortuna este operată tot de un titular al licenței clasa I, Hattrick Online SRL, pe aceeași decizie nr. 453/29.05.2025 și aceeași perioadă 01.07.2025–30.06.2035 ca a cealaltă marcă a grupului.
Metodele de depunere de pe efortuna.ro sunt agențiile Fortuna, unde numerarul este predominant, cardul Mastercard/Visa, Skrill, Abon, Oktocash, terminalul de agenție, Paysafecard și Apple Pay. Paysafecard apare, deci, în listă, într-o companie mai largă decât la Casa Pariurilor, care are Skrill în locul terminalului de agenție.
Diferența dintre cele două mărci ale aceluiași titular nu stă în hârtii, ci în interfață. Aici, portofelul electronic și terminalul de agenție coexistă, ceea ce acoperă și jucătorul care vrea să încarce prin telefon și pe cel care preferă un terminal fizic.
Verdictul: pentru un depunător de voucher, diferența reală față de marca soră este că aici ai Skrill alături de Paysafecard, iar alegerea între cele două devine o chestiune de obicei, nu de acces.
Admiral (admiralbet.ro): nouă metode de plată, zero cifre
AdmiralBet este operat de Megabet International SRL, titularul licenței clasa I pe decizia nr. 326/25.02.2021, valabilă în perioada 01.03.2021–28.02.2031.
Metodele de plată afișate sunt numerar la locațiile AdmiralBet, Revolut, Mastercard, Visa, Paysafecard, Skrill, Neteller, OktoCash, Abon și Aircash. Pagina nu indică sume minime. Nouă metode, zero cifre despre praguri sau comisioane.
Pentru un jucător cu voucher în mână, asta înseamnă un pas în plus de făcut înainte de a se așeza la masă. Pragul de depunere se află în termeni și condiții sau direct în pagina de plată, în momentul în care introduci codul. Nu e o crimă, dar este o informație care ar putea sta la vedere.
Verdictul: diversitatea metodelor nu compensează absența pragurilor, iar un jucător care își planifică depunerea cu un voucher de 25 de lei trebuie să afle singur dacă intră.
Stanleybet (stanleybet.ro): plafonul de 45.000 de lei și cei 20 de lei de intrare
Stanleybet este operat, ca și AdmiralBet, de Megabet International SRL, cu licență clasa I pe decizia nr. 326/25.02.2021, perioada 01.03.2021–28.02.2031. Doi operatori, un titular.
Depunerile au prag de minimum 20 de lei la card Visa/MasterCard, Skrill, Neteller, Paysafecard, Apple Pay, Google Pay, Okto Cash și Aircash, de 25 de lei la Abon și de 10 lei în numerar la agențiile Stanleybet, sălile Game World Casino și sălile Seven. Plafonul maxim este de 45.000 lei, cu limite separate mai mici pe unele metode: 4.500 lei la Okto Cash, 5.000 lei la Aircash, 300 lei la Abon.
Cele 300 de lei la Abon merită o privire. Un plafon atât de mic pe o singură metodă este un semn că acolo se adună riscul, nu volumul, iar jucătorul care și-a făcut obicei din Abon plafonează fără să observe.
Pe partea de joc responsabil, pagina proprie descrie limite de depunere, de pierdere, de timp în cont și de sesiune, plus autoexcludere temporară sau permanentă. Reducerea unei limite se procesează în 24 de ore, iar creșterea intră în vigoare după minimum 48 de ore.
Verdictul: pragul de 20 de lei la Paysafecard și unelte de limitare descrise explicit sunt combinația cea mai trainică din listă, iar plafoanele mici pe metodele secundare sunt singurul lucru pe care un utilizator de Abon ar trebui să îl verifice înainte de a-și face un obicei din ele.
Maxbet (maxbet.ro): licența care expiră la finalul anului
Maxbet Malta Limited este titularul licenței clasa I, cu decizia nr. 2555/22.12.2016 și perioada 01.01.2017–30.12.2026. Perioada se încheie la 30.12.2026, conform listei ONJN din 11 octombrie 2026 — cel mai apropiat termen dintre cele opt branduri.
Metodele de depunere afișate sunt Visa, Mastercard, Maestro, Revolut, Apple Pay, Google Pay, A-bon, Oktocash, paysafecard, Aircash, Skrill, Neteller și sălile Maxbet Halls. Sumele minime, comisiunile și timpii nu sunt indicați.
Un termen care se apropie nu este un motiv de panică pentru jucător: licența se poate reînnoi, iar un brand licențiat rămâne licențiat până la data din listă. Este însă un motiv de a verifica lista ONJN înainte de a depune sume mari, pentru că o perioadă expirată nu se compară cu o perioadă activă.
Verdictul: datele de expirare se citesc, nu se ghicesc, iar un jucător care vrea să încarce câteva mii de lei prin Paysafecard are un motiv în plus să arunce un ochi pe lista oficială înainte, nu după.
Cine are de fapt nevoie de un voucher și cine plătește degeaba
Un instrument de plată nu se alege după cum arată, ci după traseul banilor. Ce se vede din toată lista de mai sus este un tipar: cine pariază des și retrage rar alege Paysafecard, iar cine retrage constant plătește confortul altcuiva.
Pentru jucătorul cu buget mic, voucherul este cel mai bun instrument disponibil. Pragul de 20 de lei, aliniat la majoritatea brandurilor, se potrivește cu valorile prepaid de 25 lei și mai mari, iar cele câteva zeci de lei rămase pe un cod sunt o pierdere gestionabilă. Cine nu vrea să lase urme bancare pe un pariu de weekend nu are alternativă mai bună.
Pentru jucătorul care depune câteva mii de lei pe lună, tabloul se schimbă. Comisionul de 2% din depunere la un singur operator este costul cel mai vizibil, dar nu singurul: un sold întins peste două luni de neutilizare începe să fie taxat, iar un cont neînregistrat plătește administrarea mai repede decât unul înregistrat. Depunătorul mare ar vrea să depună o singură dată, ceea ce Paysafecard nu permite: plafonul de 200 RON per plată este al instrumentului, nu al casei de pariuri.
Pentru jucătorul care retrage săptămânal, voucherul nu este o soluție, este un drum ocolit. Banii intră instant prin cod și ies doar prin procesator, cu verificare de identitate și printr-un cont. Aici un card sau un portofel electronic care știe să primească înapoi este alegerea logică.
Depunătorul care încarcă des și în tranșe mici este cel care plătește cel mai scump. La un operator, 2% din fiecare depunere. La toți, câte o pierdere de câteva zeci de lei când un sold nu este folosit până la capăt. Adunate pe un an, acestea depășesc valoarea a două-trei bonusuri de bun venit pe care jucătorul nu le-ar fi revendicat oricum.
Există o lecție mai largă în toată povestea. Un voucher anonim rezolvă o singură problemă, cea a urmelor. Nu rezolvă pragul minim, nu rezolvă comisionul, nu rezolvă retragerea și nu înlocuiește verificarea identității pe care operatorii licențiați o fac oricum. Un pariu plasat la un brand licențiat, după o depunere de 50 de lei prin voucher, este un pariu românesc obișnuit: cu reguli în limba română, cu limite pe care le poți seta și cu o plângere administrativă pe care o poți depune. Partea care îți protejează banii nu este codul de 16 cifre. Este licența brandului de dincolo de cod.
Întrebări frecvente despre pariurile cu Paysafecard
Ce metode de plată folosesc casele de pariuri licențiate din România?
Ce ia fiecare brand reiese din condițiile lui. La operatorii de aici apar la depunere cardul Visa sau Mastercard, Paysafecard, Skrill, Neteller, Aircash, OktoCash, Abon, Apple Pay, Google Pay, Revolut și numerar la agenție. Câștigurile se întorc în contul sau spre metoda din care a venit depunerea, prin procesator cu licență clasa II.
Cum setez o limită de depunere la o casă de pariuri licențiată?
Din contul de joc, la secțiunea de joc responsabil. Fiecare organizator licențiat oferă limite de depunere zilnice, săptămânale și lunare, aplicate în 24 de ore, iar o creștere a limitei intră în vigoare abia după minimum 48 de ore. Reducerea se procesează de obicei în 24 de ore.
Cum verific dacă o casă de pariuri are licență ONJN clasa I pentru pariuri online?
Pe lista „Operatori licențiați clasa I” publicată de ONJN, care în copia din 11 octombrie 2026 numea 28 de licențiați, 24 cu pariuri în cotă fixă. Domeniul .ro nu dovedește nimic, iar pagina propriu-zisă a listei a răspuns cu eroare HTTP 503 la 27 octombrie 2026, deci verificarea poate cere răbdare.
Ce vârstă trebuie să am pentru a paria și ce se verifică la înregistrare?
Vârsta minimă este 18 ani, conform OUG nr. 77/2009, art. 7 alin. (1). La înregistrare se dau numele, data nașterii, adresa, e-mailul și o declarație că ai peste 18 ani, plus CNP-ul pentru cetățenii români. Operatorul verifică în 30 de zile calendaristice; până atunci depui cel mult 200 de euro și nu poți retrage.
Se plătește impozit pe câștigurile din pariuri în România și cine îl reține?
Impozitul se reține la sursă de către organizator, este final și se aplică per plată. Pentru câștigurile plătite din 1 august 2025: până la 10.000 lei, 4%; peste 10.000 și până la 66.750 lei, 400 lei plus 20% din ce depășește; peste 66.750 lei, 11.750 lei plus 40%. La jocul online, reținerea se face la fiecare transfer, iar organizatorul virează până în 25 ale lunii următoare.
Cum se calculează câștigul pe baza mizei și a cotei?
Câștigul brut este miza înmulțită cu cota, iar profitul net este miza înmulțită cu cota minus unu. Un pariu simplu de 50 de lei la cota 1,90 returnează 95 de lei, cu un profit net de 45 de lei. La un pariu combinat, cotele selecțiilor se înmulțesc într-o singură cotă finală.
Plăți, cont și aplicații – aplicatiipariuri
Conținut creat de echipa «aplicatiipariuri»
